お気軽にお問い合わせください。
営業時間:
10:00~18:00
住宅ローンの目的とルールを理解し、無理のない判断を。
「住宅ローンで投資できる?」まず知りたい仕組みと大切な前提
- 住宅ローンは自己居住を目的とする融資。投資用物件には利用できない場合があります。
- 取得後に賃貸へ出す予定がある場合は、契約上の条件や金融機関の承諾が必要か事前に確認しましょう。
- 用途に反した利用が判明すると、契約内容に基づき融資条件の変更や一括返済を求められる可能性があります。
- 投資目的なら、不動産投資向け融資など利用できる選択肢を金融機関に相談し、金利や返済条件を比較しましょう。
- 空室や修繕、税金などの費用も見込んで収支を試算し、返済に無理のない計画を立てることが重要です。
住宅ローンは、原則としてご本人やご家族が住む住宅を取得するための融資です。金利や返済条件に魅力を感じても、投資用物件にそのまま利用できるとは限りません。自己居住と賃貸運用の違いを確認し、金融機関への事前相談を欠かさず、契約内容に沿った計画を立てることが大切です。
低金利だけではない、住宅ローンを活用するメリット
借入条件や手元資金の使い方を知り、適用条件を個別に確認しましょう。
-
Point 01
金利と返済期間の特徴住宅ローンは、投資用不動産向けの融資と比べて金利が低めに設定されたり、返済期間を長く組めたりする場合があります。ただし、条件は金融機関や商品、申込者の状況によって異なります。賃貸運用を考える場合は、住宅ローンを利用できるかを事前に必ず確認しましょう。 -
Point 02
手元資金を残す考え方借入を活用することで、購入時に必要な自己資金を抑え、手元資金を修繕費や予備費に充てられる可能性があります。一方で、借入額が大きいほど返済負担も増え、空室や収入減少が生じた際の影響も大きくなります。収支を複数の状況で試算し、無理のない計画を立てることが大切です。 -
Point 03
優遇や適用条件は個別確認住宅ローン控除などの税制上の優遇は、本人の居住実態や物件、制度の要件によって扱いが異なり、投資目的の物件に当然適用されるものではありません。融資の用途条件に反した利用は契約上の問題につながるおそれもあります。金融機関や税理士などに確認し、融資条件と税務上の扱いを分けて確かめましょう。
空室・金利・修繕費――投資の収支を揺るがすリスク
金利の変動にも注意が必要です。変動金利を選んだ場合、将来の金利上昇によって返済額や利息負担が増える可能性があります。住宅ローンを利用する場合は、そもそも賃貸運用が認められる契約かを金融機関に確認したうえで、金利タイプや返済条件、転居・賃貸の扱いを把握しておきましょう。家賃収入だけで返済できると決めつけず、収入が途切れたときにも対応できる資金を確保しておく必要があります。
ローン返済以外にも、固定資産税や都市計画税、火災保険料、管理費、修繕積立金、設備の交換・修理費などがかかります。築年数や建物の状態によっては、購入後にまとまった修繕費が必要になることもあります。購入時の費用だけでなく、保有中の維持費や将来の修繕費を見込み、収入と支出の両方を現実的に見積もることが欠かせません。
売却を検討する際も、希望する価格や時期で必ず売れるわけではありません。市場環境や物件の状態によっては、売却価格が購入時の想定を下回ったり、買い手が見つかるまで時間がかかったりすることがあります。売却費用やローン残高も踏まえ、売却後に手元資金が残るかどうかを慎重に確認しましょう。
空室期間や金利上昇、修繕費の増加、売却価格の下落といった複数のケースを想定し、余裕を持った資金計画を立てることが重要です。楽観的な収支予測に頼らず、生活費とは別に予備資金を確保し、無理なく返済を続けられるか検討してください。不安な点は金融機関や不動産の専門家に相談し、契約内容と物件ごとの収支を確認したうえで判断しましょう。
不動産市場を読む。立地と需要から物件の将来性を考える
不動産投資を検討するときは、表面上の利回りや購入価格だけで判断せず、そのエリアでどのような人が暮らし、借り、将来どの程度の需要が見込まれるのかを多角的に確認することが大切です。不動産市場の動きは一律ではなく、同じ市内でも駅からの距離や周辺環境、物件の種類によって賃貸需要や売買の流通性が異なります。住宅ローンを利用する場合も、毎月の返済を家賃収入でまかなえるという想定だけに頼らず、物件の資産性や出口となる売却まで含めて検討しましょう。
まず確認したいのは、交通利便性と日々の生活環境です。最寄り駅やバス停までの距離、通勤・通学先へのアクセスに加え、スーパー、医療機関、学校などの生活施設がどの程度そろっているかを見ておきます。ただし、利便性の評価は入居者層によって異なります。単身者向けなら駅への近さや周辺の勤務先、ファミリー向けなら広さや教育環境、買い物のしやすさなど、想定する入居者にとっての魅力を具体的に考えることが欠かせません。
人口や世帯数の推移、地域の再開発、雇用環境なども、賃貸需要を考えるうえで参考になります。人口が増えているかどうかだけで判断せず、どの年代・世帯が増減しているのか、周辺に同じような賃貸物件がどれほどあるのかも確認しましょう。現在の募集家賃や空室状況を調べる際は、近隣の類似物件と条件をそろえて比べることが重要です。広告に掲載された家賃がそのまま長期にわたり維持されるとは限らないため、賃料の下落や空室期間も収支計画に織り込んでおく必要があります。
物件種別ごとの特徴にも目を向けましょう。マンションは管理状況や修繕積立金、管理費、将来の大規模修繕計画などが収支に影響します。戸建ては建物の状態や敷地、周辺の住環境に加え、修繕の時期と費用を個別に見込む必要があります。土地の場合は用途地域や接道状況などが活用方法や買い手の範囲に関係します。いずれも、見た目や築年数だけでなく、建物・設備の状態、法令上の条件、管理に関する資料などを確認し、不明点は専門家や取扱事業者に相談しましょう。
購入時点で賃貸需要があるかだけでなく、将来売却するときに買い手が見つかりやすいかという流通性も大切な視点です。立地や物件の特性、周辺の取引事例を確認し、売却価格が購入時の想定を下回るケースや、売却まで時間がかかるケースも考えておきます。住宅ローンの返済中に売却を検討する場合は、売却代金でローンを完済できるとは限りません。残債や売却にかかる費用も含めて、複数のシナリオで資金計画を試算しておくと安心です。
地域ごとの市場動向や物件の特性を丁寧に見極めることが、無理のない投資判断につながります。名古屋市を中心に愛知県内の不動産取引に携わってきた経験を活かし、株式会社クリスタルでは戸建て・マンション・土地などのご相談に対応しています。購入を検討する段階でも、賃貸需要や将来の売却可能性を含めて情報を整理し、資金計画に不安や疑問があれば、金融機関や税理士など必要な専門家にも確認しながら慎重に判断しましょう。
中古戸建て投資で見逃せない、建物の状態と維持費
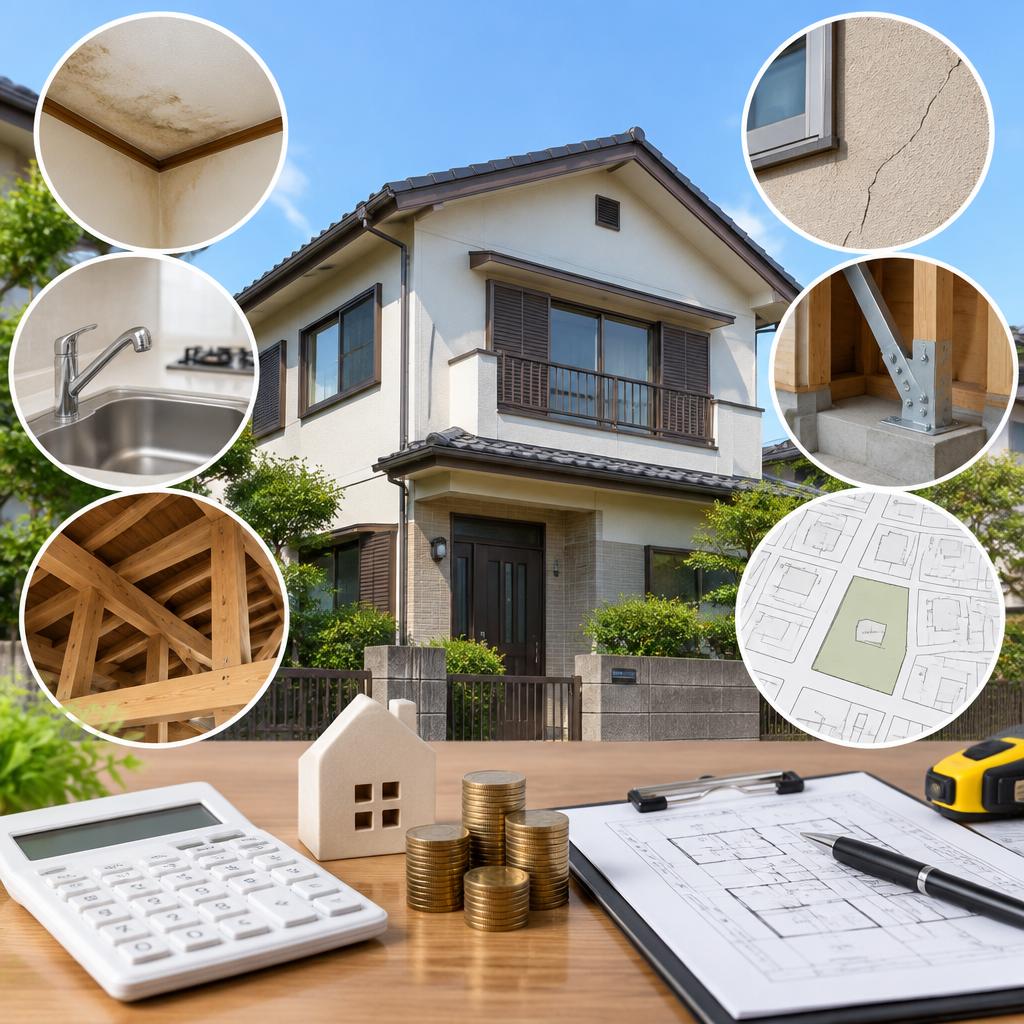
中古戸建ては、同じ地域や価格帯であっても、築年数や過去の修繕履歴、現在の状態によって必要な手入れが大きく異なります。購入価格だけを見て判断せず、賃貸運用を始めるまでに必要な工事と、保有中に発生しうる維持費を含めて収支を検討することが大切です。
まず確認したいのは、雨漏りや外壁・屋根の劣化、基礎のひび割れ、床の傾き、シロアリ被害など、建物の安全性や耐久性に関わる部分です。給排水管、給湯器、電気設備、浴室やキッチンといった設備も、故障の有無だけでなく交換時期の目安を確認しましょう。目視だけでは把握しにくい箇所もあるため、必要に応じて専門家による建物状況調査を検討し、売主から修繕履歴や不具合の説明を受けておくと、購入後の想定外の出費を抑える判断材料になります。
耐震性の確認も欠かせません。建築時期や適用された耐震基準を確認し、補強が必要な場合は工事費用や工事後の運用への影響を見積もります。また、再建築の可否、接道状況、用途地域や建ぺい率・容積率などの法的条件も確認が必要です。これらの条件は将来の建て替えや改修、売却のしやすさに関わることがあります。登記内容と現況が一致しているか、増改築の履歴や必要な手続きがないかも、関係書類をもとに確かめましょう。
リフォーム費用は、見た目を整える内装工事だけでなく、設備交換、断熱・耐震改修、配管や屋根の補修など、物件の状態に応じて幅があります。工事内容を具体化し、複数の見積もりを比較したうえで、工期や追加工事が発生する可能性も資金計画に織り込みます。購入時の諸費用、税金、保険料に加えて、入居者が決まるまでの支出や、運用開始後の定期的な修繕・設備交換、固定資産税なども考慮しましょう。
取得費用と保有中の維持費を合わせた総額を見たうえで、想定賃料や空室期間を控えめに設定して収支を試算することが、無理のない判断につながります。中古戸建ての状態や法的条件は一棟ごとに異なるため、不明点を残したまま購入を急がず、不動産会社や建築・法律の専門家にも相談しながら確認を進めましょう。
購入だけで終わらない。不動産仲介に相談する判断材料
不動産投資を検討するときは、物件を購入することだけでなく、その後どのように運用し、いつまで保有するのかまで見通しておくことが大切です。購入後に賃貸へ出す、当初の予定どおり自宅として住み続ける、一定期間保有してから売却するなど、選択肢によって必要な資金やリスクは異なります。家賃収入だけでなく、ローン返済、税金、保険料、管理費、修繕費、空室期間などを含めた収支を整理し、収入が減った場合にも返済を続けられるか確認しましょう。
また、転職や転居、家族構成の変化、将来の住み替えなど、ライフプランの変化も判断に影響します。賃貸運用を続ける場合は、周辺の賃貸需要や管理の負担、必要な修繕を確認し、保有を続ける場合は長期的な維持費と資金繰りを見積もります。売却を選ぶ場合も、希望する価格で売れるとは限らず、売却費用やローン残高との関係によって手元に残る金額が変わるため、複数のシナリオを比較しておくと安心です。
特に住宅ローンを利用している場合、物件を賃貸に出すことや用途を変更することが契約上認められるか、必ず契約内容を確認し、事前に金融機関へ相談してください。居住の実態や事情によって取り扱いが異なることがあり、自己判断で運用を始めると契約上の問題につながるおそれがあります。金利や返済条件、必要な手続きについても、金融機関から説明を受けたうえで判断しましょう。
不動産仲介会社へ相談する際は、物件の資料や購入時の契約書、ローンの返済予定表、固定資産税の通知、修繕履歴など、手元にある情報を用意すると話が具体的になります。賃貸運用を検討しているなら、想定賃料や入居者募集にかかる費用、管理委託料、空室時の見込みについて質問しましょう。売却も選択肢にある場合は、査定価格だけでなく、その算定根拠や売却にかかる費用、売却までの見通しも確認すると比較しやすくなります。
「今すぐ売るべきか」「貸すほうがよいか」と一つの答えを急ぐのではなく、複数の選択肢について収支と生活への影響を並べて考えることが重要です。株式会社クリスタルでは、名古屋市を中心に、相続物件や投資用物件、住宅ローンの返済に関するご相談など、お客様の状況に応じた不動産売却をお手伝いしています。ご相談の際は、金融機関への確認を前提に、現在の状況や今後の希望をお聞かせください。
迷いを整理するところから。株式会社クリスタルへご相談ください
不動産投資は、購入して運用を始めた後も、空室や修繕、ローン返済、将来の売却など、状況に応じた判断が必要です。収支が想定と変わってきた、物件を相続したが扱いに迷っている、住宅ローンの返済に不安があるなど、お悩みは一人ひとり異なります。株式会社クリスタルでは、まず現在の状況やご希望を丁寧に伺い、売却を含めた選択肢を一緒に整理します。
名古屋市中区丸の内を拠点に、30年以上の業界経験と地域への理解を活かして、戸建て・マンション・土地など幅広い不動産のご相談に対応しています。相続や投資用物件の整理、住宅ローンの返済が難しい場合の任意売却など、事情に配慮しながら進め方をご案内します。売却を急ぐべきか、保有を続けるべきか判断に迷う段階でも、まずはお気軽にご相談ください。
ご相談はお電話またはメールで承ります。名古屋市中区丸の内の事務所へのご来店のほか、ご来店が難しい場合にはお客様のもとへ伺うことも可能です。営業時間は10:00~18:00、水曜・日曜は定休日です。電話:052-228-1515 メール:info@crystal-fudosan.jp。住宅ローンの契約内容や金融機関への確認が必要な場合も含め、次の一歩を考えるための情報を一緒に整理していきましょう。
Contact お問い合わせ
Related
関連記事
-
 2026.10.30名古屋市、住宅ローンもリフォームも、売却まで見据えた選択を誠実に。
-
 2026.10.11【名古屋市不動産市場】金利上昇と住宅ローンの変化、これからどうかわる?
-
 2026.09.06住宅ローン心配!名古屋市で住宅購入の前に知っておく!
-
 2026.03.27住宅ローンであなたの未来を切り開く!
-
 2026.06.14【名古屋市不動産購入】政策金利の上昇で住宅ローンにどう影響する?
-
 2026.01.16住宅ローンも安心!マンション購入を成功に導く物件査定のプロ
-
 2026.07.11借金返済で家を売る!【名古屋市買取、仲介】
-
 2026.07.06【名古屋市で離婚】縁の切れ目は自宅の切れ目!自宅売却‼
-
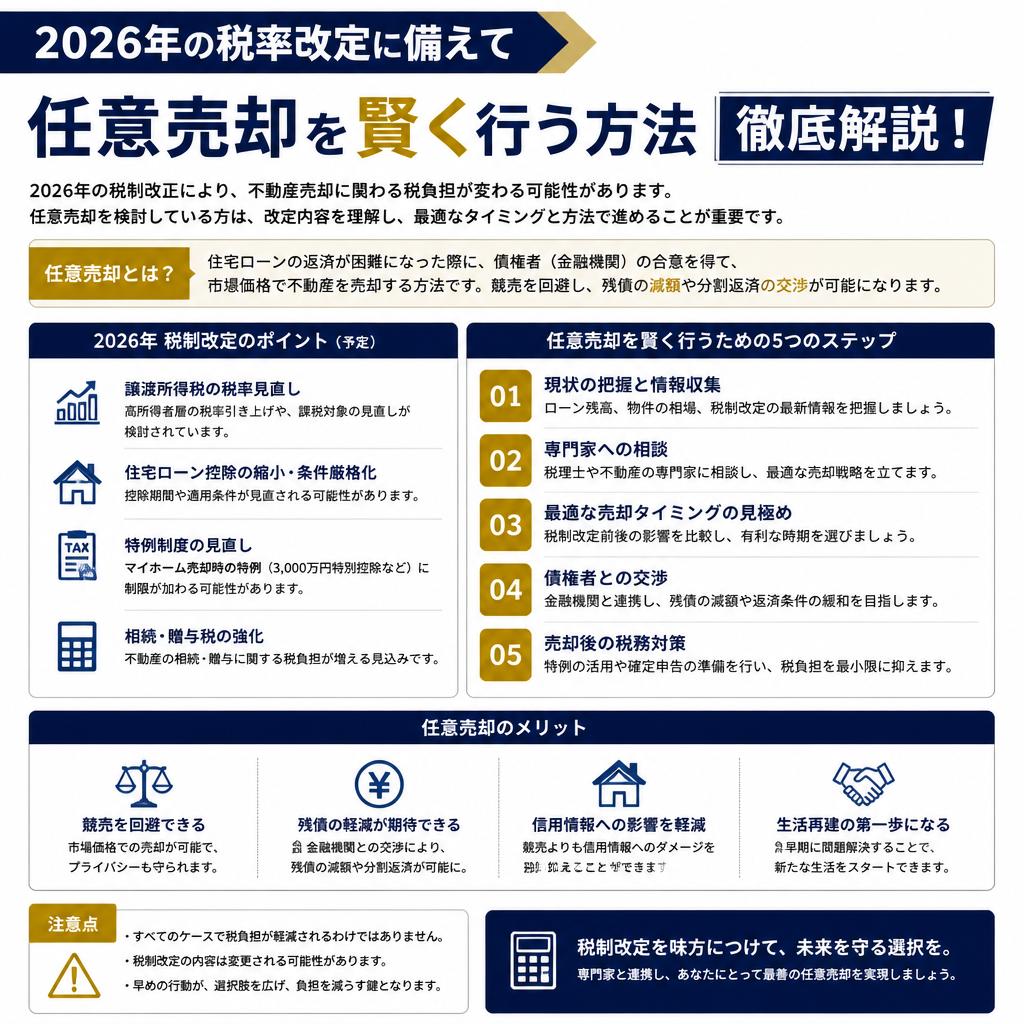 2026.07.122026年の税率改定に備えて‼【名古屋市任意売却を賢く行う方法】
-
 2026.03.13経済動向が不動産市場を変える
-
 2026.09.242026年愛知アジア大会で不動産市場変化で売却のチャンス!
-
 2025.12.21金利上昇が不動産市場に与える影響を知ることで、賢い投資が実現します。
-
 2025.12.08不動産市場の闇を理解し、成功へ導く
-
 2026.05.07戦争が不動産市場に与える影響を解き明かす!
-
 2026.03.12不動産市場の変化に対応した新しい資産管理
-
 2026.07.30(名古屋の不動産市場)株式会社クリスタルがあなたの売却をサポートします‼
-
 2026.08.11(名古屋不動産投資が今熱い)今すぐ不動産投資を始めよう‼
-
 2026.01.12知られざる不動産投資の真実を、今すぐ明らかにしよう!
-
 2026.07.09【名古屋】未来の資産形成を加速する不動産投資!
-
 2025.12.06家を守る新発想!不動産投資で安心ライフを実現
-
 2026.03.25市場を制する!株価と不動産投資の連携を見逃すな
-
 2025.12.02市場価格を知って、賢い不動産投資を。